高山救援费用高?团队批量投保,合理选择保额档位更省钱
高山救援成本剖析与保险杠杆效应
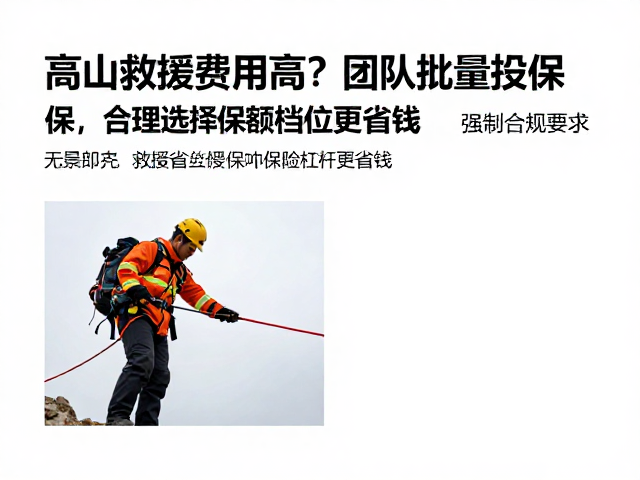
高山环境下的紧急救援往往伴随着极高的资金门槛,这主要源于作业环境的极端性与资源的稀缺性。在海拔超过5000米的区域,救援行动通常需要调动直升机、专业高山向导以及严密的后勤补给体系。以喜马拉雅山脉周边常见的高海拔救援为例,单次直升机搜救及转运的费用通常会达到数万甚至数十万元人民币,且大部分费用需要由受困者或其随行人员先行垫付。这种高昂的直接支出,使得依靠个人自费承担风险变得极具压力,尤其是在多人结伴出行的场景中,单人的财务风险会被迅速放大。
保险机制的核心在于通过大数法则分散风险,将不确定的巨额潜在损失转化为确定的、可承受的保费支出。对于团队出行而言,单独为每位成员购买高额保险往往面临保费单价高、理赔流程分散等痛点。相比之下,通过正规渠道进行团体投保,能够利用规模效应降低整体成本。保险公司在处理团体业务时,通常会根据团队的整体风险评估提供更具竞争力的费率结构。这种批量操作的模式,不仅简化了投保手续,更重要的是在风险覆盖的完整性上,避免了因个人疏忽导致保障缺口,从而在源头上降低了因意外事件引发的财务危机。
保额档位选择的策略与误区
在配置高山救援保险时,许多申请人存在盲目追求高保额的误区,认为保额越高越安全,却忽略了保费与保障范围的匹配度。实际上,不同的保额档位对应着不同的救援服务网络和服务标准。低档位保额通常覆盖基础的医疗转运和紧急撤离,而高档位则可能包含长期康复支持、遗体遣返以及更广泛的第三方责任保障。对于大多数常规登山活动,选择中等偏上的保额档位,往往能在控制成本的同时,覆盖绝大部分的高山救援场景。过度配置超高档位保额,若未对应相应的救援资源升级,可能导致保费支出与实际效用不成正比。
合理选择保额档位需要结合具体的登山路线、海拔高度以及团队成员的健康状况进行精准测算。例如,前往技术型山峰或无人区探险,由于救援难度极大,建议设置较高的救援保额,并确认保单是否包含直升机救援条款。相反,如果是成熟景区内的徒步活动,基础的高额医疗险配合适量的紧急救援保额可能更为经济高效。团队在统一投保时,可以根据成员的个人情况设置差异化保额,既保证了核心高风险活动的覆盖,又避免了不必要的资源浪费。这种精细化配置,使得每一分保费都花在刀刃上,实现了真正的成本优化。
团队批量投保的操作要点与合规性
团队批量投保并非简单的多人名单汇总,而是需要严格遵循保险合同的从属关系与告知义务。在实际操作中,领队或组织者需确保所有参团人员的信息真实有效,特别是对于有既往病史或从事高危职业的成员,必须如实告知,以免在发生理赔时因未如实告知而被拒赔。保险公司通常会对团体保单设置最低人数门槛,如5人或10人以上,以满足批量投保的条件。在填写投保单时,需明确标注活动性质、预期海拔以及具体的行踪计划,这些细节直接影响保险公司对风险的定价。
此外,团队保险的有效性与保单条款的清晰度至关重要。许多团体保险在生效时间、免责条款以及特定活动区域的覆盖范围上设有严格限制。例如,某些保单可能不承保未经开发的野山或夜间登山活动。因此,在确定批量投保前,团队负责人需仔细审阅条款中的“承保区域”和“除外责任”章节,确保所选档位完全覆盖本次活动的风险点。同时,建议团队保留完整的投保凭证及电子保单,以便在紧急情况下快速向救援机构出示保险证明,加速救援资源的对接与费用结算流程,避免因手续不全延误最佳救援时机。